
Business, Marketing, Mercato Immobiliare, Real Estate
Mercato immobiliare italiano 2026: i dati OMI del secondo trimestre 2026

Set
Mercato immobiliare italiano 2026: compravendite stabili, prezzi in crescita e meno immobili sul mercato, la mia lettura dei nuovi dati OMI del secondo trimestre 2026
Articolo a cura di Saverio Franceschini
Sono stati pubblicati il 10 settembre i nuovi dati dell’Osservatorio del Mercato Immobiliare dell’Agenzia delle Entrate relativi al secondo trimestre 2026.
La prima lettura potrebbe sembrare poco interessante: le compravendite residenziali in Italia sono sostanzialmente stabili, con una crescita dello 0,1% rispetto allo stesso trimestre del 2025.
Ma fermarsi a questo numero, secondo me, significa non comprendere fino in fondo quello che sta accadendo nel mercato.
Dietro quella apparente stabilità ci sono infatti almeno quattro fenomeni importanti: prezzi in crescita, credito che continua a sostenere una parte importante della domanda, forte crescita delle nuove costruzioni e riduzione dell’offerta di immobili in vendita.
Ed è proprio l’interazione tra questi elementi a rendere interessante l’attuale fase di mercato.
Oltre 201.000 abitazioni compravendute in tre mesi
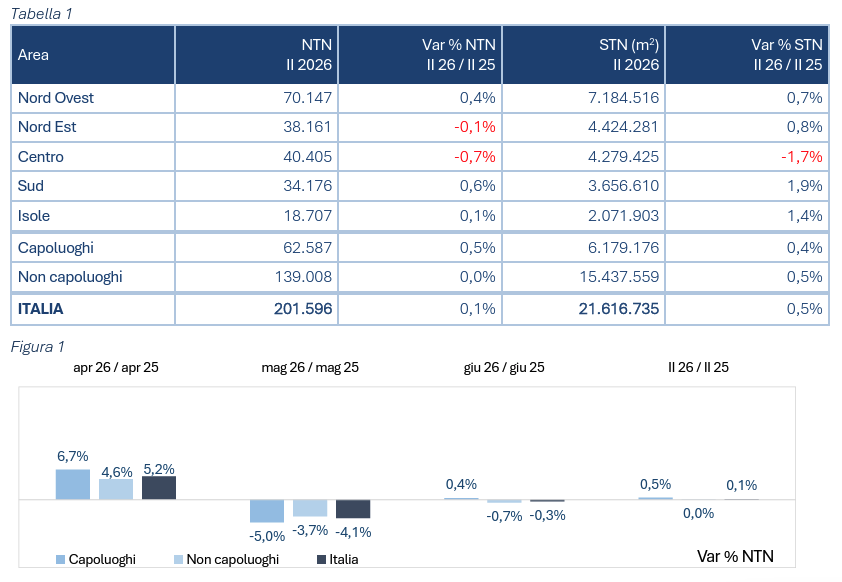
Nel secondo trimestre 2026 sono state compravendute in Italia 201.596 abitazioni, +0,1% rispetto allo stesso periodo del 2025.
Il dato, però, cambia a seconda delle aree geografiche.
Il Nord-Ovest cresce dello 0,4%, il Sud dello 0,6%, mentre il Centro registra una contrazione dello 0,7%. Le Isole sono sostanzialmente stabili (+0,1%).
Interessante anche la differenza tra capoluoghi e comuni minori: i capoluoghi crescono dello 0,5%, mentre i comuni non capoluogo rimangono invariati.
Non siamo quindi davanti a un mercato in espansione generalizzata, ma nemmeno davanti a un mercato in contrazione.
Siamo, a mio avviso, davanti a un mercato che sta diventando più selettivo e più differenziato territorialmente.
I prezzi continuano a crescere
Il secondo elemento importante riguarda i valori immobiliari.
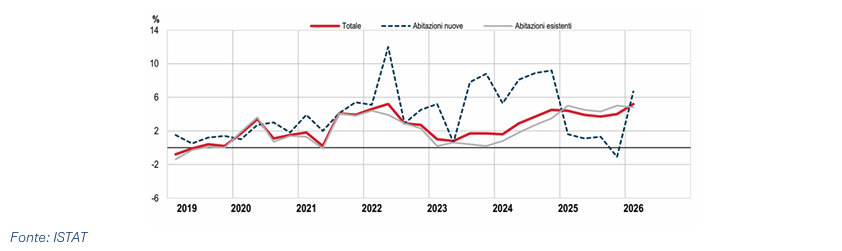
Secondo i dati ISTAT riportati dall’OMI, nel primo trimestre 2026 i prezzi delle abitazioni in Italia sono aumentati del 5,2% rispetto allo stesso periodo del 2025, accelerando rispetto al +4% registrato nel quarto trimestre 2025.
La crescita riguarda sia le abitazioni nuove, +6,7%, sia quelle esistenti, +4,8%.
È un dato particolarmente significativo se confrontato con l’andamento delle transazioni.
Le compravendite sono sostanzialmente ferme, ma i prezzi continuano a salire.
Quando accade questo, una delle spiegazioni da verificare è sempre il rapporto tra domanda e offerta.
E infatti i dati successivi sembrano andare proprio in questa direzione.
Il credito continua a sostenere il mercato
Un altro elemento positivo è rappresentato dal mercato dei mutui.
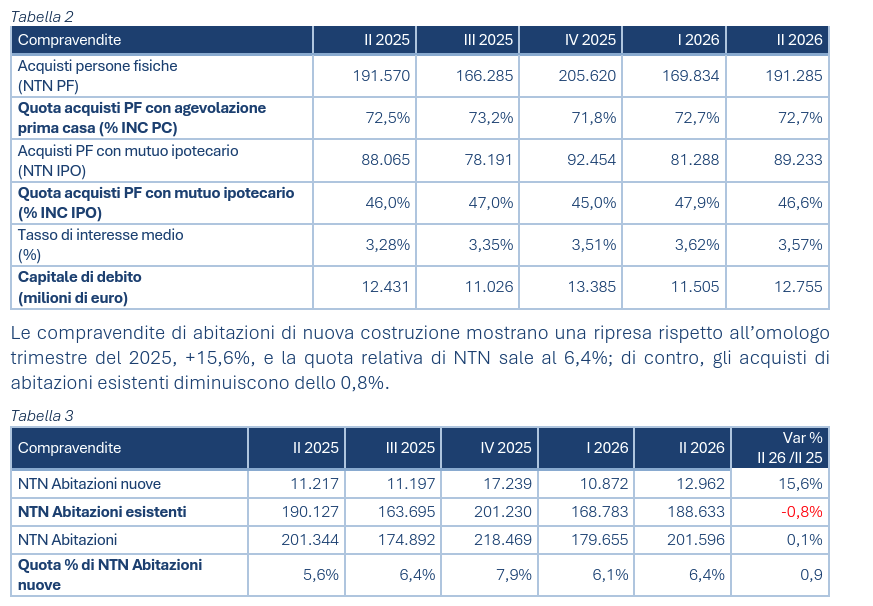
Nel secondo trimestre 2026, il 46,6% degli acquisti effettuati da persone fisiche è stato assistito da mutuo ipotecario.
Il tasso medio applicato alla prima rata si attesta al 3,57%, mentre il capitale complessivamente finanziato raggiunge 12,755 miliardi di euro, contro i 12,431 miliardi del secondo trimestre 2025.
Inoltre, circa il 72,7% degli acquisti delle persone fisiche beneficia dell’agevolazione prima casa.
Sono numeri che confermano quanto il mercato residenziale italiano continui ad essere fortemente legato all’acquisto della casa da parte delle famiglie e alla disponibilità di credito.
Boom delle nuove costruzioni: +15,6%
C’è poi un dato che merita particolare attenzione.
Le compravendite di abitazioni di nuova costruzione sono aumentate del 15,6% rispetto al secondo trimestre 2025, raggiungendo 12.962 transazioni.
Nello stesso periodo, invece, le compravendite di abitazioni esistenti sono diminuite dello 0,8%.
La nuova costruzione rappresenta ancora soltanto il 6,4% delle compravendite complessive, quindi bisogna leggere correttamente il dato.
Ma una crescita di questa dimensione è comunque un segnale interessante.
A mio avviso riflette anche un cambiamento nelle esigenze dell’acquirente: efficienza energetica, qualità costruttiva, minori interventi di ristrutturazione e maggiore prevedibilità dei costi stanno assumendo un peso crescente nella scelta della casa.
Il vero problema del mercato potrebbe diventare l’offerta
È però il sondaggio congiunturale realizzato da Banca d’Italia, Tecnoborsa e OMI presso gli agenti immobiliari a fornire, secondo me, uno dei dati più importanti dell’intero rapporto.
La percentuale degli agenti che segnala una diminuzione dei nuovi incarichi a vendere supera di 26 punti percentuali quella degli operatori che registra un aumento.
Contemporaneamente, lo sconto medio tra il prezzo inizialmente richiesto dal proprietario e il prezzo finale di vendita è sceso al 7%, rimanendo sui livelli minimi dall’inizio della rilevazione.
Questi due numeri, letti insieme, meritano attenzione.
Meno immobili entrano sul mercato e quelli correttamente posizionati tendono ad avere una minore distanza tra prezzo richiesto e prezzo finale.
È un cambiamento importante anche per la nostra professione.
Per molti anni l’attenzione dell’agente immobiliare è stata concentrata soprattutto sulla capacità di trovare acquirenti.
Oggi, in molte zone, la vera materia prima del nostro lavoro sta diventando l’immobile da vendere.
E questo aumenta inevitabilmente il valore dell’acquisizione, della valutazione professionale e della capacità di convincere un proprietario ad affidare il proprio immobile a un professionista.
Anche il mercato delle locazioni continua a crescere
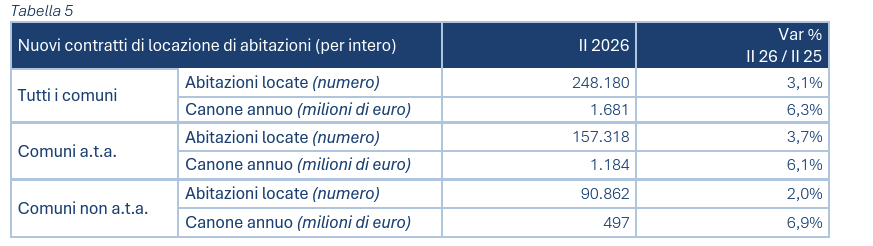
Parallelamente alle compravendite, continua a crescere anche il mercato delle locazioni.
Nel secondo trimestre sono state interessate da nuovi contratti registrati 248.180 abitazioni, con un incremento del 3,1% rispetto all’anno precedente.
Ancora più significativo l’andamento economico: il valore complessivo dei canoni annui pattuiti raggiunge 1,681 miliardi di euro, +6,3%.
Anche qui emerge quindi una dinamica interessante: il valore economico dei canoni cresce più rapidamente del numero dei nuovi contratti.
Nel Sud e nelle Isole, inoltre, il sondaggio registra un saldo particolarmente elevato tra gli operatori che percepiscono canoni in aumento e quelli che li percepiscono in diminuzione: +49 punti percentuali.
Cosa significa tutto questo per chi vuole vendere casa?
La mia lettura complessiva è abbastanza chiara.
Non siamo davanti a un boom delle compravendite, ma nemmeno davanti a quella crisi del mercato immobiliare che ciclicamente viene annunciata.
Abbiamo un mercato nel quale le transazioni tengono, i prezzi sono cresciuti, quasi un acquisto su due effettuato da persone fisiche utilizza un mutuo e l’offerta disponibile tende a ridursi.
Per un proprietario che possiede un immobile con caratteristiche richieste dal mercato, questa combinazione può creare condizioni favorevoli.
Ma c’è una precisazione fondamentale.
Un mercato con prezzi medi in crescita non significa che qualsiasi immobile possa essere venduto a qualsiasi prezzo.
Anzi, proprio quando il mercato diventa più selettivo, una valutazione errata può significare perdere i primi mesi di commercializzazione, quelli nei quali normalmente si concentra l’attenzione maggiore degli acquirenti.
Per noi agenti immobiliari cambia la competizione
C’è infine una riflessione che riguarda direttamente la nostra categoria.
Se diminuisce il numero dei nuovi incarichi disponibili, mentre rimane consistente il numero degli operatori, la competizione si sposta sempre più sull’acquisizione.
Ma acquisire non può significare semplicemente promettere al proprietario il prezzo più alto.
Significa dimostrare di avere gli strumenti per vendere: dati, marketing, portafoglio clienti, presenza territoriale, tecnologia e soprattutto capacità di collaborazione.
Credo che questa evoluzione premierà sempre di più le organizzazioni capaci di mettere in relazione domanda e offerta su una scala più ampia rispetto al singolo agente o alla singola agenzia.
Perché se l’immobile diventa più raro, ogni incarico acquisito deve poter esprimere il massimo delle proprie opportunità sul mercato.
Un mercato stabile nei numeri, ma tutt’altro che immobile
La fotografia del secondo trimestre 2026 è quindi, a mio avviso, più interessante di quel semplice +0,1% con cui potremmo sintetizzare l’andamento delle compravendite.
Dietro quel numero troviamo prezzi in crescita, maggiore dinamismo delle nuove costruzioni, un mercato del credito ancora determinante, locazioni in espansione e soprattutto segnali di contrazione dell’offerta.
Il mercato non si è fermato. Sta cambiando.
E quando cambia il mercato, deve cambiare anche il modo in cui noi professionisti lo interpretiamo e lavoriamo.
Saverio Franceschini
Broker RE/MAX Platinum
Fonte dei dati: Osservatorio del Mercato Immobiliare – Agenzia delle Entrate, “Statistiche trimestrali – Residenziale 2/2026”, periodo di riferimento II trimestre 2026, pubblicazione 10 settembre 2026.
